România se împrumută tot mai scump, iar nota o vom plăti cu toții
Ziarul Impact ·
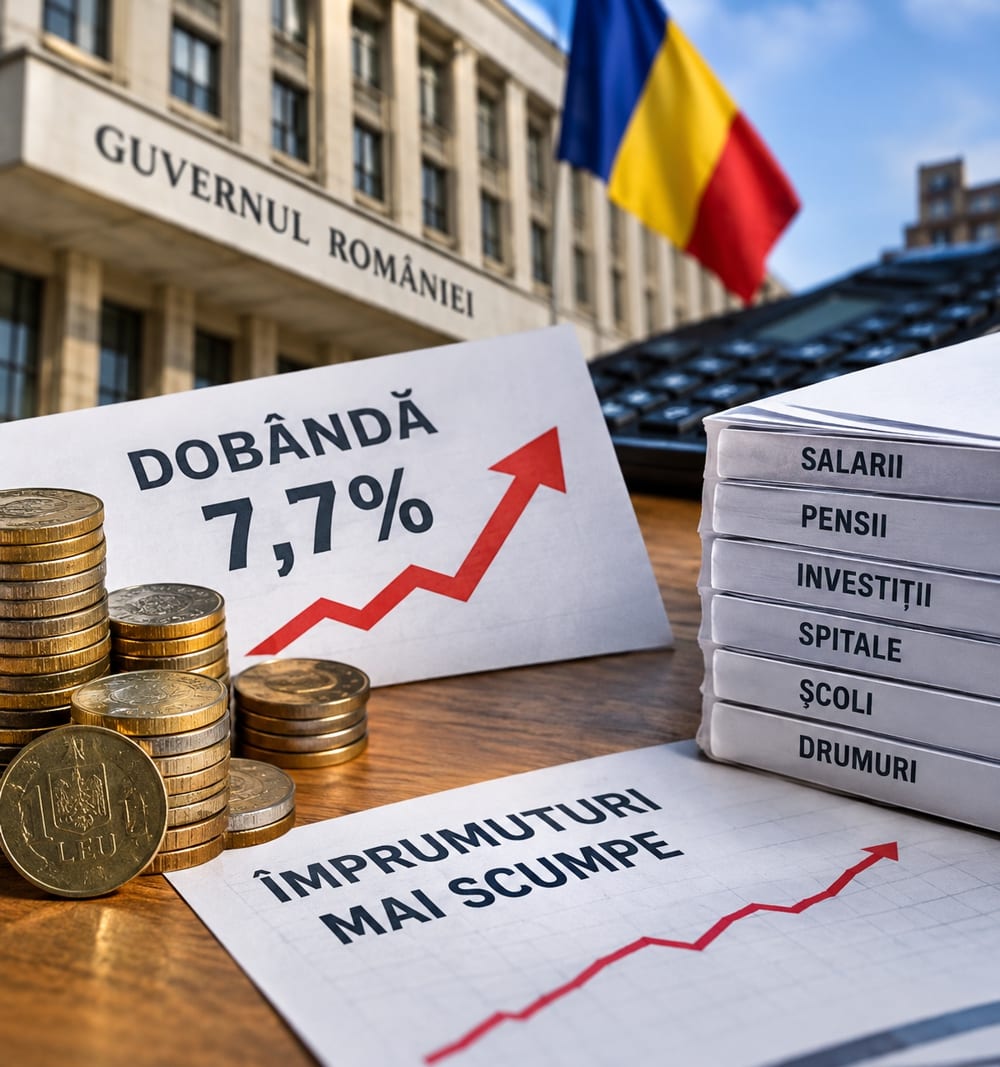
Joi, 1 octombrie, dobânda titlurilor de stat ale României a urcat la 7,7% pe an. Cu excepția câtorva luni din 2023, este cea mai mare dobândă plătită de Guvern în ultimii 15 ani. Ar fi trebuit să fie știrea zilei, dar nu a deschis niciun buletin și nu a umplut vreun platou de televiziune. În spațiul public se discută despre cine va fi următorul politician nominalizat pentru funcția de prim-ministru și despre alegeri anticipate. Prețul banilor cu care se plătesc salariile, pensiile și investițiile publice a rămas pe plan secund.
Cifra nu a apărut de nicăieri. Randamentul titlurilor de stat pe 10 ani pe piața secundară a crescut de la 6,90% la 7,6% în perioada august-septembrie. Statul a simțit deja urcarea. Ministerul Finanțelor a majorat dobânzile oferite populației la toate tranșele ediției Fidelis din octombrie, iar pe zece ani în lei ajunge la 7,75%, de la 7,5% în septembrie. Când Guvernul trebuie să ofere băncilor mai mult ca să se împrumute, înseamnă că piața cere un preț mai mare pentru risc.
Ce înseamnă, pe înțelesul tuturor, un împrumut mai scump
Dobânda la care se împrumută statul nu este o problemă abstractă de birou. Când crește, statul plătește mai mult pentru aceeași datorie, iar banii care merg la dobânzi nu se mai duc la spitale, la școli sau la drumuri. Ei nu construiesc nimic, doar țin deficitul în viață. Un stat care se împrumută scump ajunge, mai devreme sau mai târziu, să ia măsuri dure: impozite mai mari, cheltuieli tăiate sau ambele.
Nota nu rămâne la Ministerul Finanțelor. O plătește contribuabilul, fie la ghișeul fiscal, fie prin servicii publice tot mai slabe. Mai este un efect despre care se vorbește rar. Dobânda statului este un reper pentru toată economia. Când Guvernul plătește mai mult, băncile cer mai mult de la firme și de la familii, iar creditul se scumpește pentru toată lumea.
Un fermier din Bărăgan care vrea un credit pentru utilaje, un antreprenor care vrea să-și extindă afacerea sau o familie care își cumpără o casă simt, cu o întârziere de câteva luni, ce se întâmplă la București.
Un alt semnal de alarmă vine din datele Băncii Naționale a României: în iulie, deficitul de cont curent a fost cel mai mare din istorie, de 3,1 miliarde de euro. Pe scurt, România cheltuiește în exterior mai mult decât câștigă de acolo și acoperă diferența cu bani împrumutați. Cât timp investitorii au încredere, mecanismul merge.
Când încrederea scade, ei cer dobânzi mai mari, iar 7,7% poate fi semnalul că prețul acestei încrederi a început să crească. Un deficit de asemenea dimensiuni pune presiune pe moneda națională. Nimeni nu poate spune când și cât de tare s-ar simți această presiune, dar consecințele unui leu mai slab sunt cunoscute: importurile se scumpesc, de la combustibil la produsele din magazin, iar cei care au credite în valută plătesc rate mai mari.
Inflația nu dă răgaz
Contextul inflaționist nu ajută. Inflația a scăzut de la 8,2% în iulie la 6,2% în august 2026, o ameliorare reală, dar nivelul rămâne ridicat. Dobânzile încep să urce înainte ca presiunea prețurilor să dispară, iar românul care își plătește ratele și își face cumpărăturile resimte ambele fenomene în același timp.
Calendarul nu lasă mult timp de respiro. Chiar și rămânerea ratingului pe loc nu rezolvă problema de fond: un stat cu deficit mare și cu o scenă politică instabilă plătește o primă de risc. Cât mai poate crește prețul datoriei României fără consecințe pentru cei care nu au ales nimic din toate astea? Un stat care se împrumută tot mai scump nu mai are mult spațiu de manevră. Nu mai poate cheltui larg, nu mai poate promite fără acoperire și depinde tot mai mult de starea de spirit a piețelor.
Clasa politică ar trebui să răspundă la întrebarea asta înainte să o facă piețele în locul ei. Tăcerea nu ține dobânda pe loc. Iar când vine momentul facturii, nu va mai conta cine a ignorat cifra la televizor.
Marius BĂDRĂGAN